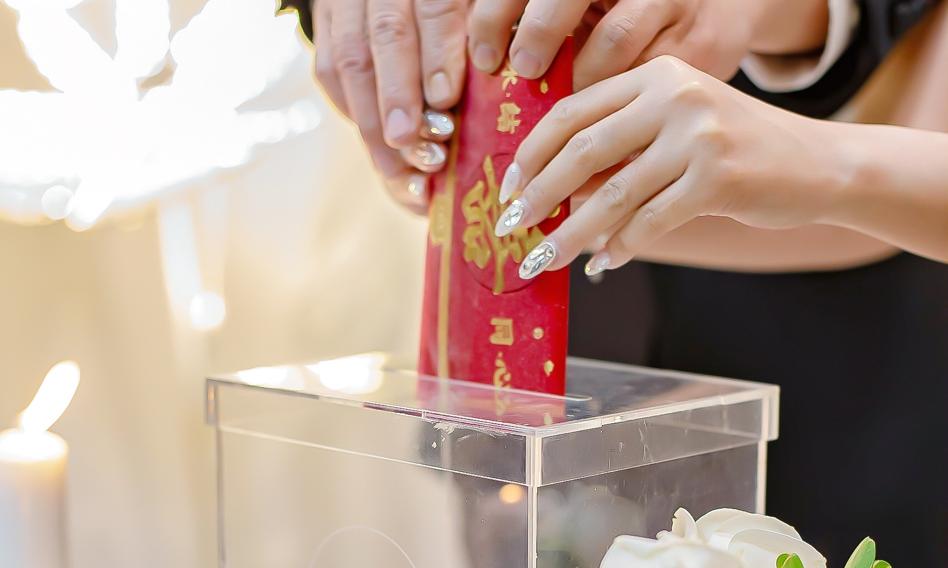
Sezon ślubny oficjalnie wystartował, a wraz z nim powraca temat pieniędzy wręczanych nowożeńcom w kopertach. Najnowsze stanowisko organów podatkowych rozwiewa wątpliwości – gotówkowe prezenty od gości nie muszą automatycznie generować obowiązku podatkowego ani zgłoszenia do urzędu, pod warunkiem, że kwota od pojedynczego darczyńcy nie przekracza określonych limitów ustalonych dla jego grupy podatkowej, obliczanych łącznie za ostatnie pięć lat.
Dyrektor Krajowej Informacji Skarbowej potwierdził poprawność stanowiska podatnika, który z wyprzedzeniem zapytał, jak interpretować otrzymane podczas wesela darowizny gotówkowe. W zgłoszeniu podkreślił, że pojedyncze kwoty od każdego gościa nie przekroczą ustalonych progów zwolnienia, a suma darowizn od danego darczyńcy w okresie pięciu lat również pozostanie w granicach limitów. Fiskus potwierdził, że wtedy nie ma obowiązku płacenia podatku od spadków i darowizn, ani zgłaszania otrzymanych kwot.
Wysokość progów zwolnienia dla darowizn ślubnych
Dla młodej pary kluczowa jest świadomość, że ważne są kwoty otrzymane od poszczególnych osób, a nie łączna suma wszystkich kopert z wesela. Przepisy mówią, że podatek jest należny, gdy wartość darowizny od jednej osoby przekracza:
- 36 120 zł – dla podatników z I grupy podatkowej;
- 27 090 zł – dla II grupy podatkowej;
- 5733 zł – dla III grupy podatkowej.
W przypadku gdy nabycie od tego samego zbywcy występuje wielokrotnie, do wartości ostatniej darowizny dolicza się sumę wartości darowizn z bieżącego roku i pięciu poprzedzających. Obliczony podatek pomniejsza się o podatek zapłacony wcześniej z tytułu wcześniejszych darowizn od tej osoby. Nadpłacony podatek nie podlega zwrotowi ani rozliczeniu z innymi podatkami. Nabywcy muszą wskazać w zeznaniu podatkowym wszystkie wartości darowizn uzyskanych w tych okresach.
W praktyce oznacza to, że jeżeli darowizna od jednego gościa nie przekracza właściwego progu, nie ma potrzeby składania zeznania podatkowego.
Wpłaty gotówkowe bez ryzyka podatkowego
Goście weselni, którzy preferują przekazanie gotówki, mogą być spokojni o kwestie podatkowe. Dyrektor Krajowej Informacji Skarbowej podkreślił, że deponowanie pieniędzy na koncie bankowym nie generuje obowiązku podatkowego, pod warunkiem spełnienia wymogów zwolnienia. To istotne z uwagi na realia – trudno oczekiwać, by wszyscy goście robili jedynie przelewy lub wystawiali potwierdzenia.
Co więcej, pochodzenie gotówki można udokumentować w prosty sposób – wystarczy sporządzić listę darczyńców z podaniem ich imion, stopnia pokrewieństwa (lub grupy podatkowej) oraz kwot przekazanych przez każdego z nich. Takie zestawienie może być wystarczające i eliminuje potrzebę posiadania potwierdzeń bankowych od wszystkich gości.
Kiedy trzeba zapłacić podatek od większych prezentów?
Warto jednak pamiętać, że nie każdy prezent ślubny jest neutralny podatkowo. W sytuacji, gdy pojedyncza kwota od jednego darczyńcy przekracza ustawowe limity, trzeba liczyć się z koniecznością rozliczenia podatku. Dla najbliższej rodziny z tzw. grupy zerowej – w skład której wchodzą m.in. małżonek, dzieci, rodzice, rodzeństwo czy dziadkowie – przewidziano pełne zwolnienie pod warunkiem spełnienia dodatkowych wymagań. Należy wtedy złożyć formularz SD-Z2 w terminie 6 miesięcy oraz, w przypadku darowizn pieniężnych, potwierdzić wpływ środków na rachunek bankowy, SKOK lub przekaz pocztowy.
Jeżeli próg zostanie przekroczony, a podatnik nie korzysta z preferencji dla najbliższych członków rodziny, obowiązuje standardowe rozliczenie podatku od spadków i darowizn. Ministerstwo Finansów wyjaśnia, że wtedy należy złożyć formularz SD-3 zazwyczaj w ciągu miesiąca od powstania obowiązku podatkowego.