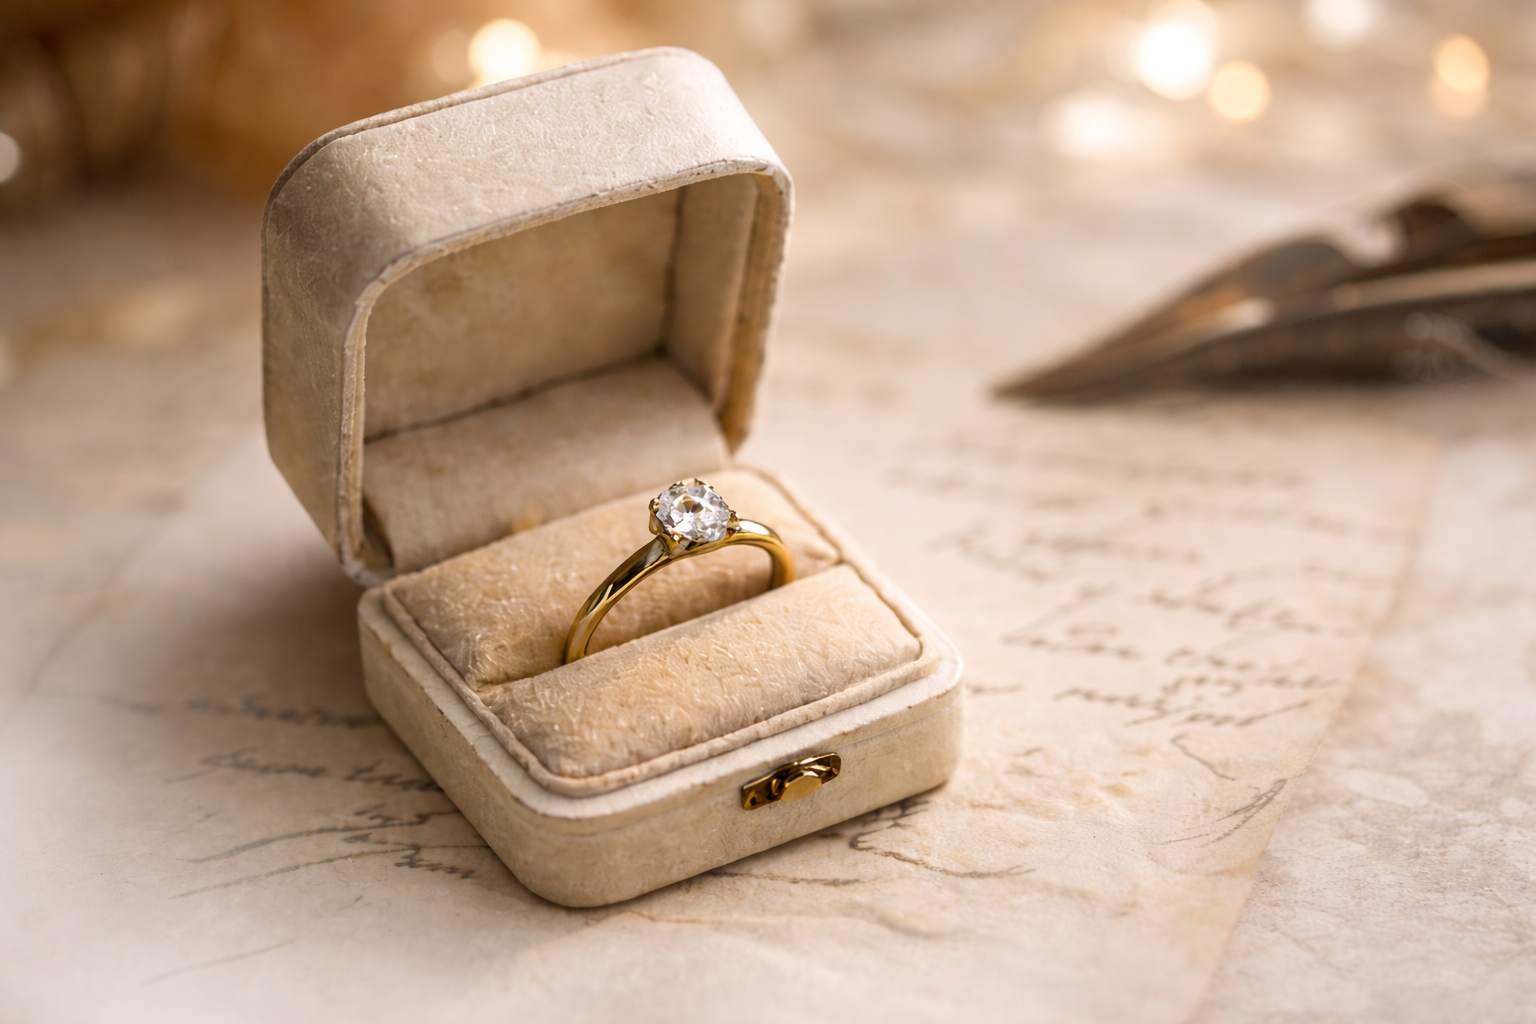
Pierścionek zaręczynowy często symbolizuje nieskończoną miłość, ale jego zakup może wiązać się także z ważnymi aspektami finansowymi. Wiele osób zastanawia się nie tylko nad ceną takiego wyjątkowego symbolu, lecz także nad tym, jakie konsekwencje podatkowe niesie ze sobą przekazanie go ukochanej osobie.
Wybór pierścionka to kluczowa decyzja przed oświadczynami. Cena, rodzaj materiału i kamień to czynniki podstawowe, jednak nie można zapominać o przepisach prawnych, które mogą wpłynąć na obowiązki podatkowe związane z otrzymaniem drogiej biżuterii.
Jak dużo kosztuje pierścionek zaręczynowy? Ceny mogą zaskoczyć
Przez wiele lat panowało przekonanie, że wartość pierścionka powinna odpowiadać dwóm lub trzem pensjom. Aktualnie coraz więcej par kieruje się własnym budżetem oraz indywidualnym gustem zamiast dotrzymywać tej tradycji.
Cena pierścionka w dużej mierze zależy od rodzaju kruszcu. Najtańsze modele wykonane ze srebra można nabyć już poniżej 200 złotych. Złoto podnosi koszt – pierścionki ze złota próby 333 kosztują kilkaset złotych, natomiast te z próbą 585 lub 750 to wydatek rzędu kilku tysięcy. Dodatkowo, materiały takie jak białe złoto wymagają specjalistycznego wykończenia, co wpływa na wyższą cenę.
Ważnym czynnikiem jest również kamień ozdabiający pierścionek. Najdroższe są diamenty, a ich wartość zależy od karatów, barwy, czystości i szlifu. Kamienie o tej samej masie mogą znacznie różnić się ceną, jeśli różnią się jakością. Jako alternatywa obecne są diamenty laboratoryjne, które mają identyczne właściwości, a kosztują mniej. Natomiast najtańszą opcją pozostają cyrkonie dostępne już za kilkaset złotych.
Czy pierścionek zaręczynowy podlega opodatkowaniu jako darowizna? Co warto wiedzieć
Wręczenie pierścionka zaręczynowego prawnie traktowane jest jako darowizna, czyli nieodpłatne przekazanie przedmiotu o określonej wartości. Jednak samo otrzymanie takiego podarunku nie oznacza automatycznej konieczności zapłaty podatku – wiele zależy od wartości biżuterii.
W świetle prawa narzeczeni należą do III grupy podatkowej, która obejmuje osoby niebędące najbliższą rodziną i dla której obowiązuje kwota wolna od podatku w wysokości 5 733 zł. Jeśli wartość pierścionka przekracza tę sumę, osoba otrzymująca biżuterię musi rozliczyć podatek od darowizny lub spadków. W praktyce jednak wiele klasycznych pierścionków zaręczynowych mieści się poniżej tego limitu. Wyjątkiem są modele wykonane z platyny lub z dużymi diamentami, które mogą przekraczać ustawowy próg.