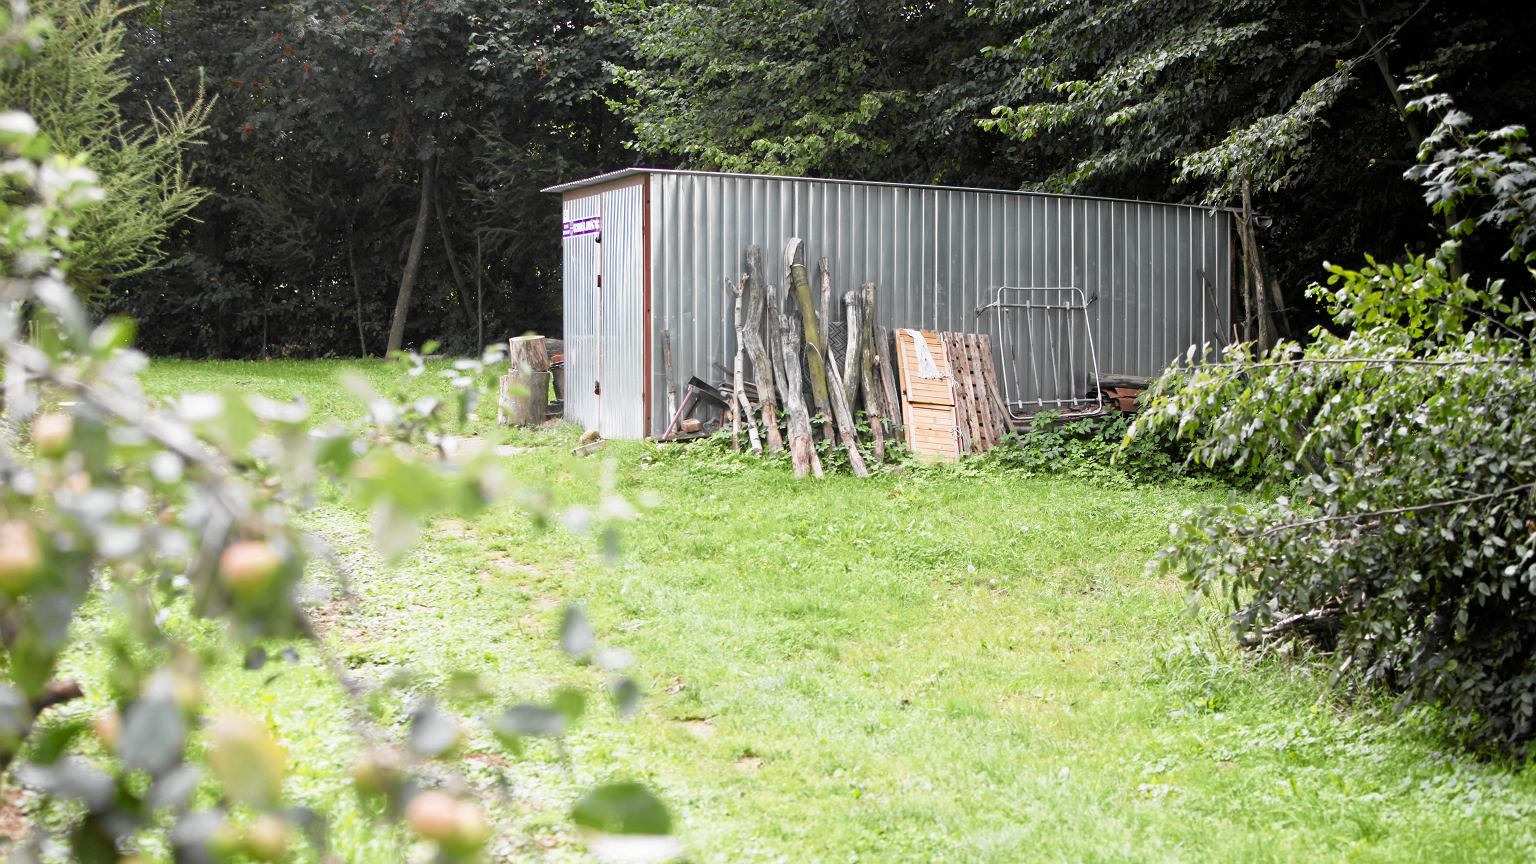
Podatków za garaże blaszane nie da się już lekceważyć. Nowe przepisy i pierwszy prawomocny wyrok jasno pokazują, że nawet garaż ustawiony na kostce brukowej i solidnie przymocowany do podłoża może być uznany za budynek, a wtedy właściciel może zostać obciążony podatkiem od nieruchomości.
Od początku 2025 roku obowiązują zmienione zasady dotyczące opodatkowania garaży blaszanych, co budzi wiele wątpliwości wśród właścicieli. Przed nowelizacją takie konstrukcje rzadko były celem kontroli fiskusa. Teraz sytuacja się zmieniła, a wyrok sądu jasno określił, jak interpretować nowe prawo.
Garaże blaszane pod lupą – co zmieniły nowe przepisy?
Od 1 stycznia 2025 roku klasyfikacja garaży blaszanych w ramach podatku od nieruchomości uległa zmianie. Wprowadzono zamknięty katalog budowli, w którym takich garaży nie ma. Dlatego organy podatkowe zaczęły zastanawiać się nad kwalifikacją tych konstrukcji jako budynków, co wiąże się z obowiązkiem zapłaty podatku. Kluczowe jest spełnienie warunków – obiekt musi mieć dach, ściany tworzące wydzieloną przestrzeń, fundament i trwały związek z gruntem. Najwięcej kontrowersji budzą fundament i sposób mocowania do podłoża.
Trwały związek z gruntem najważniejszy – o co tu chodzi?
Większość właścicieli nie kwestionuje dachu i ścian garażu, jednak problem polega na tym, czy konstrukcja jest wystarczająco stabilnie osadzona na gruncie. Prawo podkreśla, że trwały związek powinien chronić konstrukcję przed przemieszczaniem się pod wpływem silnego wiatru czy innych czynników. Może to oznaczać wykorzystanie kotew, śrub lub innych elementów mocujących. Sposób montażu okazuje się więc kluczowy przy ocenie podatkowej.
Według interpretacji ministra finansów z początku 2026 roku, samo postawienie garażu na betonowej płycie czy wylewce nie wystarczy, jeśli nie jest on przytwierdzony do podłoża. Garaż stojący luźno na działce to inna sytuacja niż ten solidnie zakotwiczony do gruntu. Techniczne szczegóły odgrywają tu więc ogromną rolę.
Garaż na kostce brukowej pod lupą sądu – kto wygrał spór z fiskusem?
Przełomowym orzeczeniem jest wyrok Wojewódzkiego Sądu Administracyjnego w Łodzi z listopada 2025 roku. Sprawa dotyczyła garażu postawionego na betonowej kostce brukowej i dodatkowo przymocowanego do podłoża. Sąd orzekł, że kostka brukowa spełnia rolę fundamentu, a zakotwiczenie daje trwały związek z gruntem. W efekcie konstrukcja została uznana za budynek, a podatnik musi zapłacić podatek od nieruchomości.
W uzasadnieniu sędziowie zwrócili uwagę na stabilność całej konstrukcji i jej odporność na przesunięcia przez czynniki atmosferyczne. Nie oznacza to jednak, że każdy garaż postawiony na kostce automatycznie będzie opodatkowany. Decyzja zawsze zależy od indywidualnej oceny takich czynników montażowych.
Co powinni zrobić właściciele blaszaków?
Wyrok jest sygnałem, że właściciele garaży blaszanych muszą uważać i dokładnie sprawdzić, jak ich garaż jest zamontowany. Eksperci zwracają uwagę, że podobne sprawy będą się powtarzać i mogą powodować kolejne kontrole podatkowe. Jak zauważa profesor Rafał Dowgier, dawniej garaże o cechach budynków były opodatkowane wg powierzchni, a jeśli nie – to czasem jako budowle, ale głównie w firmach. Teraz prawo bywa interpretowane różnie, co rodzi liczne pytania.
Największe zagrożenie podatkowe dotyczy blaszaków stojących na betonowych płytach, kostce brukowej lub wylewkach, które są jednocześnie przytwierdzone do podłoża kotwami czy śrubami. Wielu właścicieli błędnie uważa, że możliwość demontażu auta wyklucza podatek. Jednak fiskus bardziej zwraca uwagę na realną stabilność konstrukcji niż możliwość jej przeniesienia.
W razie ewentualnej kontroli bardzo pomocne będą dokumenty pokazujące sposób montażu, użyty rodzaj podłoża oraz elementy mocujące, bo to one pomogą ustalić, czy garaż spełnia warunki uznania go za budynek.