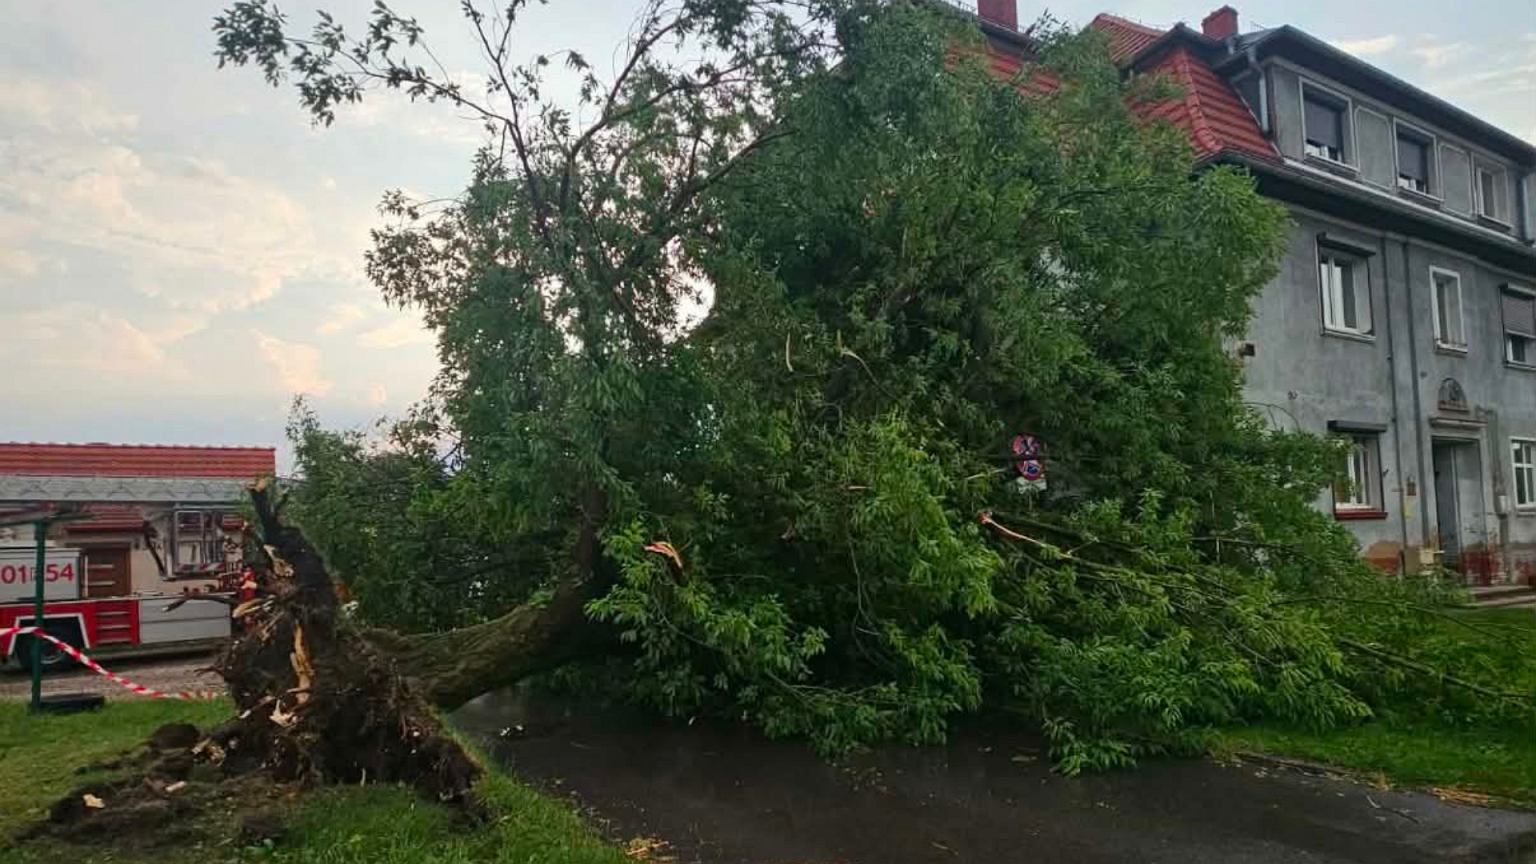
Coraz częstsze gwałtowne burze i ulewy pozostawiają po sobie znaczne zniszczenia w różnych regionach Polski. W takich sytuacjach wielu właścicieli nieruchomości spodziewa się, że ich ubezpieczenie domu pokryje szkody. Okazuje się jednak, że decyzja o wypłacie odszkodowania zależy od szczegółowych zapisów polisy, które często są przez nas pomijane.
Koniec czerwca był czasem intensywnych nawałnic, które przetoczyły się m.in. przez okolice Strzelec Krajeńskich i Dobiegniewa, wyrządzając szkody na dachach, w ogrodach, a także powodując lokalne zalania. Właściciele poszkodowanych domów zaczęli analizować swoje polisy, by dowiedzieć się, czy rzeczywiście są chronieni przed skutkami takich zjawisk pogodowych.
Znaczenie definicji w umowie ubezpieczenia – czy burza zawsze jest objęta ochroną?
Nie każda umowa ubezpieczenia gwarantuje pokrycie wszystkich szkód związanych z burzami czy silnym wiatrem. Z tego względu tak ważne jest zapoznanie się z Ogólnymi Warunkami Ubezpieczenia (OWU), w których opisane są m.in. definicje huraganu, silnego wiatru, deszczu nawałnego, zalania czy powodzi. To właśnie te niuanse decydują o tym, czy polisa obejmie konkretny przypadek szkód.
Przykładowo, wartości prędkości wiatru kwalifikujące jako huragan różnią się w zależności od towarzystwa ubezpieczeniowego. Taka drobna różnica może przesądzić o tym, czy otrzymamy rekompensatę za uszkodzenia po nawałnicy.
Pełna ochrona majątku domowego – co powinna zawierać polisa?
Po gwałtownym sztormie zniszczenia mogą dotknąć nie tylko sam budynek, ale również elementy na posesji – na przykład ogrodzenia, bramy, czy instalacje fotowoltaiczne. Dlatego przed podpisaniem umowy warto zweryfikować, czy polisa zabezpiecza także te elementy.
„Właściciele powinni upewnić się, że ochrona obejmuje nie tylko dom, ale także mienie ruchome i obiekty na działce, takie jak garaże, sprzęt ogrodowy czy ogrodzenia. Szkody wywołane przez żywioły często dotyczą znacznie szerszego zakresu niż tylko budynek mieszkalny” – podkreśla Marek Kurowski, ekspert z Biura Rzecznika Finansowego.
Nie mniej istotna jest wysokość sumy ubezpieczenia – polisy zawarte kilka lat temu mogą nie uwzględniać obecnych cen materiałów i kosztów prac, co oznacza, że wypłacone odszkodowanie może być niewystarczające do odbudowy czy remontu.
Okres karencji w ubezpieczeniu przeciwpowodziowym – na co uważać?
Zakup polisy na ostatnią chwilę, tuż przed burzą, nie gwarantuje natychmiastowej ochrony od skutków powodzi czy podtopień. Większość umów przewiduje okres karencji sięgający około miesiąca, co oznacza, że ochrona zaczyna obowiązywać dopiero po tym czasie od podpisania polisy. Dlatego eksperci radzą kupić ubezpieczenie zawczasu, by nie być narażonym na ryzyko braku wsparcia w trudnej sytuacji.
Assistance po burzy – wsparcie, które jest równie ważne co samo odszkodowanie
Nowoczesne ubezpieczenia to nie tylko wypłata środków finansowych, ale i szybka pomoc w kryzysie. Assistance może obejmować działania takie jak zabezpieczenie uszkodzonego dachu czy szyb, transport uratowanych rzeczy, ochronę posesji czy zapewnienie lokalu zastępczego, gdy dom nie nadaje się do zamieszkania. Zakres pomocy różni się w zależności od towarzystwa oraz warunków polisy.
W obliczu coraz częstszych gwałtownych zjawisk pogodowych właściciele domów coraz staranniej przyglądają się dokumentom swoich umów ubezpieczeniowych. Dobrze dobrana polisa to nie tylko finansowa rekompensata, ale także realna pomoc, gdy liczy się każda chwila po nawałnicy.