We Włoszech funkcjonuje od lat niepisana zasada, że espresso przy barze kosztuje zawsze 1 euro. Niestety, jako Polak nie możesz liczyć na taką gwarancję, ponieważ cena tej samej kawy w złotówkach zależy od sposobu płatności.
Za espresso możesz zapłacić różnymi metodami – np. euro kupionymi w Polsce, wymienionymi w kantorze na miejscu, z użyciem tradycyjnej lub wielowalutowej karty płatniczej. Różnice w cenie w złotych wynikają głównie z kursu wymiany oraz polityki twojego banku. Przy pojedynczej kawie różnica to zwykle kilka czy kilkanaście groszy, ale przy większych wydatkach takich jak bilety lotnicze, noclegi czy wynajem samochodu, dodatkowe koszty mogą przekroczyć nawet kilkaset złotych.
Płać za granicą jak w Polsce – prościej i taniej
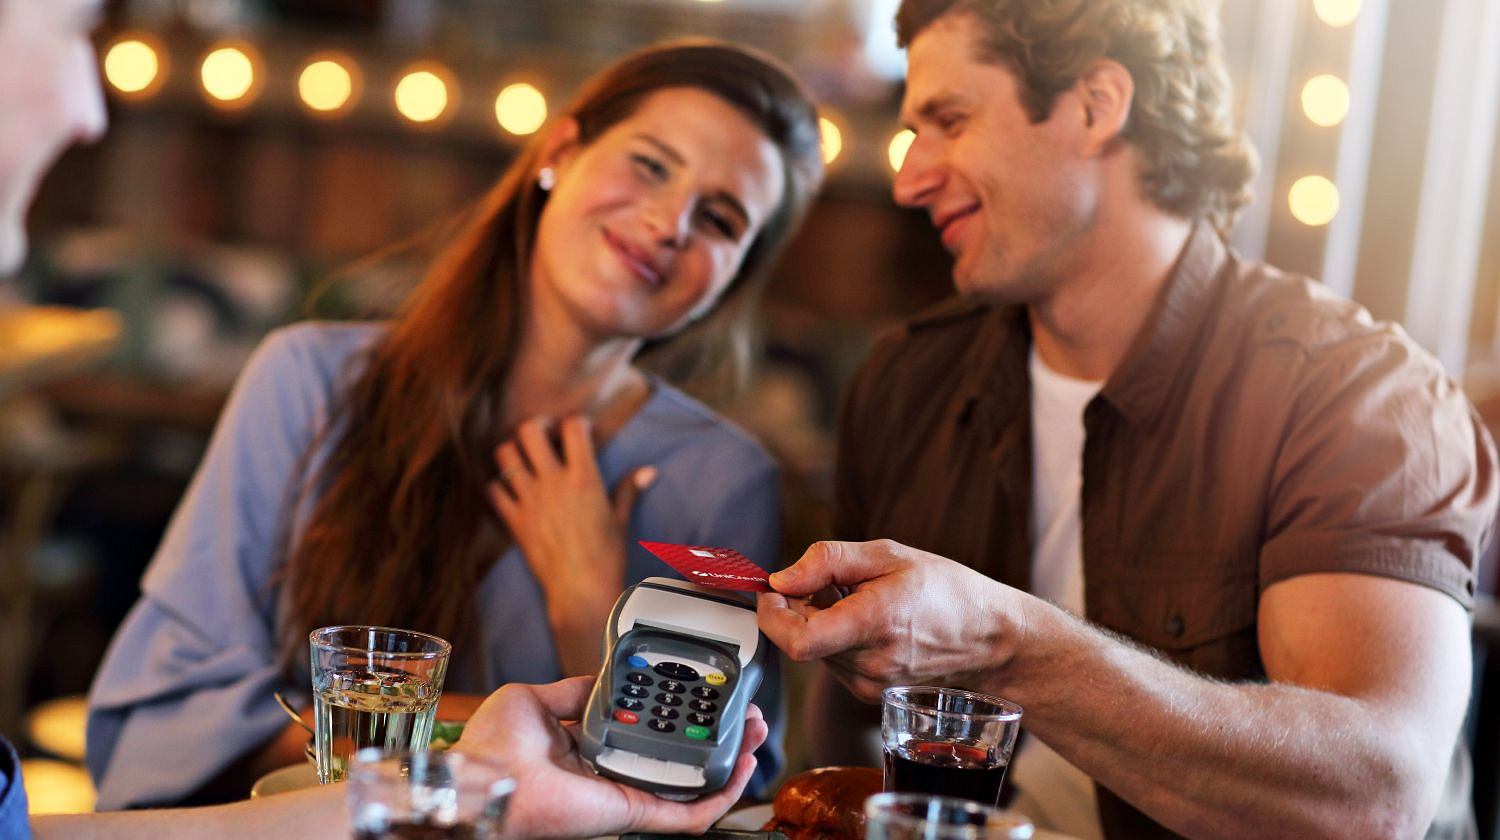
Jeśli korzystasz z konta w UniCredit, płatności za granicą odbywają się tak samo wygodnie jak w kraju. Karta do konta, które również jest prowadzone bez opłat, automatycznie przewalutuje transakcje w walutach UE po atrakcyjnym kursie międzybankowym i bez dodatkowych prowizji, także podczas weekendów. To odróżnia ofertę od innych dostawców, którzy często doliczają marże za przewalutowania odbywające się w sobotę lub niedzielę.
Nie musisz zatem wymieniać wcześniej złotówek na euro czy inne waluty, ani pamiętać o zasobach na rachunkach walutowych – całość będzie rozliczona automatycznie po korzystnym kursie. W przypadku walut spoza UE bank nalicza marżę na poziomie 0,5%. Dzięki aplikacji mobilnej możesz śledzić aktualne kursy, zmieniać limity płatności oraz tymczasowo blokować kartę – przydatne funkcje zarówno przed wyjazdem, jak i w trakcie wycieczki.
Co więcej, jeśli podczas wakacji okaże się, że potrzebujesz gotówki, UniCredit nie pobierze od ciebie prowizji za wypłatę z bankomatu na całym świecie. Jednak pamiętaj, że operator bankomatu może doliczyć własną opłatę – o tym zostaniesz poinformowany przed zatwierdzeniem transakcji. W takim przypadku warto poszukać innego urządzenia, aby uniknąć wysokich kosztów.
Gotówka w złotych i zwykła karta – wpadki, które kosztują
Wyjeżdżając z gotówką w złotych i planując wymienić ją na euro lub inne waluty dopiero na miejscu, możesz sporo przepłacić. Kantory, szczególnie na lotniskach czy w popularnych kurortach, często stosują niekorzystne kursy wymiany oraz wysokie spready – nawet jeśli reklamują wymianę „bez prowizji”. W mniej turystycznych lokalizacjach może być wręcz trudno znaleźć miejsce do wymiany złotówek na lokalną walutę.
Podobnie tradycyjna karta do konta w złotych może generować wysokie opłaty za transakcje zagraniczne, jeśli bank nie proponuje korzystnego przewalutowania. Wtedy transakcje są rozliczane po kursie znacznie gorszym od rynkowego, z dodatkowymi prowizjami sięgającymi kilku procent wartości. Czasem dochodzi też do tzw. podwójnego przewalutowania, gdy waluta Twojej płatności różni się od waluty rozliczeniowej operatora płatności.
Przykładowo: zapłacisz 100 euro, a kurs rynkowy wynosi 4,30 zł, więc zapłacisz 430 zł. Bank może jednak zastosować kurs 4,60 zł, co podnosi kwotę do 460 zł. Do tego dodajemy prowizję około 5,5% (25 zł), co finalnie da 485 zł – czyli aż o 55 zł więcej niż przy rzeczywistym kursie. Przy kilku takich płatnościach na wakacjach mogą to być setki złotych więcej.
Wielowalutowa czy bezspreadowa – którą kartę wybrać?
Zamiast tradycyjnej karty możesz się zdecydować na rozwiązania, które znacznie obniżą koszty płatności za granicą, choć różnią się funkcjonowaniem.
Karta wielowalutowa działa na zasadzie połączenia kilku rachunków w różnych walutach. W banku możesz mieć konto w złotych, euro, dolarach czy funtach, a podczas transakcji system sam pobiera środki z odpowiedniego rachunku walutowego. To świetne rozwiązanie, jeśli dobrze zaplanujesz zakupy waluty przy korzystnym kursie i zadbasz o odpowiedni stan środków na tych kontach. Minusem jest konieczność wcześniejszego zakupu waluty i ryzyko, że kurs, po którym wymienisz złotówki, nie będzie tak atrakcyjny jak kurs obowiązujący podczas transakcji.
Warto pamiętać, że banki nie oferują rachunków we wszystkich walutach, co może skomplikować wyprawy do mniej popularnych destynacji. Dodatkowo niektóre banki nakładają opłaty za wymianę walut w weekendy lub limity na korzystne przewalutowanie.
Z kolei karta bezspreadowa przewalutowuje płatności bezpośrednio z konta w złotych, automatycznie i bez doliczania standardowej marży walutowej. Nie musisz wtedy zakładać osobnych rachunków walutowych ani pamiętać o ich zasilaniu. To bardzo wygodne i proste rozwiązanie, choć nie możesz wybrać momentu zakupu waluty – płatność jest rozliczana po kursie z momentu transakcji. Ważne jest też, aby przy płatnościach wybierać lokalną walutę, aby uniknąć dodatkowych kosztów.
Uważaj na usługę DCC – zawsze preferuj lokalną walutę
Płacąc kartą lub wypłacając pieniądze z bankomatu, może pojawić się oferta DCC (dynamiczne przeliczanie walut), czyli propozycja rozliczenia transakcji w złotych zamiast lokalnej walucie kraju, w którym jesteś.
Choć na pierwszy rzut oka jest to wygodne, bo widzisz kwotę w złotych, to kurs stosowany przez operatora terminala lub bankomatu jest zwykle dużo mniej korzystny niż ten, po którym rozliczy ją twój bank. Dlatego przy podróżach warto zawsze wybierać płatność w walucie lokalnej – np. euro we Włoszech, funty w Wielkiej Brytanii czy dolary w USA.
Sprawdź warunki zanim wyjedziesz
Przed wyjazdem dobrze jest dokładnie poznać zasady płatności kartą za granicą:
- Jaki kurs wymiany stosuje twój bank przy transakcjach zagranicznych,
- Czy pobiera prowizje lub marże za przewalutowanie,
- Czy preferencyjne warunki obowiązują na wszystkie waluty,
- Jakie są zasady wypłat z bankomatów,
- I czy obowiązują limity lub dodatkowe opłaty w weekendy.
Wakacyjne wydatki to nie tylko kwoty na rachunkach czy potwierdzeniach płatności – ostatecznie z konta mogą zniknąć większe sumy ze względu na kursy, spready, prowizje bankowe, opłaty bankomatowe i usługi takie jak DCC. Wybierając mądrze dostosowaną kartę, zapłacisz wyłącznie tyle, ile naprawdę trzeba – bez ukrytych kosztów.